
 Da Redazione
Un guasto di rete nel centro dati europeo di Google a Londra coinvolge diversi servizi cloud e provoca difficoltà nell’accesso alle piattaforme finanziarie. Adusbef chiede indennizzi immediati per gli utenti danneggiati e annuncia possibili azioni legali.
Un problema tecnico nell’infrastruttura europea di Google Cloud ha provocato disservizi che hanno interessato diverse piattaforme digitali, coinvolgendo anche il settore bancario e finanziario. Tra i servizi colpiti figura Revolut, la piattaforma finanziaria utilizzata da milioni di clienti per gestire pagamenti, trasferimenti di denaro e operazioni quotidiane. Le difficoltà segnalate hanno riguardato anche altri istituti di credito, alimentando preoccupazioni tra gli utenti e riportando al centro dell’attenzione un tema particolarmente delicato: la dipendenza del sistema finanziario dalle infrastrutture tecnologiche gestite da grandi operatori internazionali.
Google ha segnalato problemi di rete relativi a diversi servizi cloud in Europa, individuando nel proprio centro dati di Londra l’area interessata dal malfunzionamento. La vicenda ha assunto una dimensione che supera quella del semplice inconveniente informatico, perché le conseguenze si sono riflesse su servizi attraverso i quali cittadini e imprese amministrano quotidianamente il proprio denaro.
Sulla questione è intervenuta anche Adusbef, l’associazione impegnata nella tutela degli utenti dei servizi bancari e finanziari, chiedendo indennizzi immediati per i clienti che abbiano subito conseguenze dai disservizi. L’organizzazione ha inoltre prospettato il ricorso ad azioni legali qualora non arrivassero risposte adeguate.
L’episodio solleva interrogativi sulla continuità operativa dei servizi bancari digitali, sulla capacità degli operatori di affrontare interruzioni improvvise e sulle responsabilità nei confronti dei consumatori.
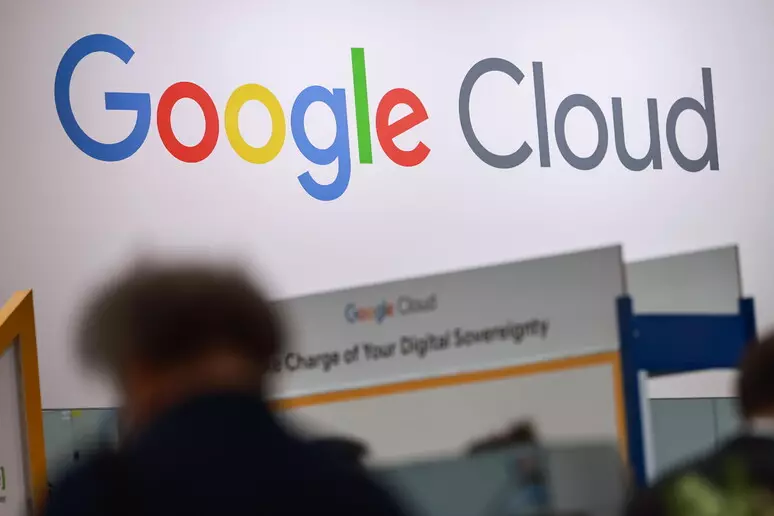
Google Cloud, il problema di rete nel centro dati di Londra
Al centro della vicenda si trova l’infrastruttura europea di Google Cloud, uno dei principali servizi attraverso i quali aziende, organizzazioni e operatori finanziari possono utilizzare risorse informatiche distribuite, sistemi di archiviazione, applicazioni e capacità di elaborazione senza dover gestire autonomamente tutte le componenti tecnologiche necessarie.
Il modello del cloud computing consente di concentrare risorse e competenze in grandi strutture specializzate, offrendo alle imprese flessibilità e possibilità di espansione. Una soluzione che negli anni ha modificato profondamente l’organizzazione dei servizi digitali, compresi quelli bancari.
Questa architettura presenta tuttavia una caratteristica che merita particolare attenzione: un malfunzionamento localizzato può avere conseguenze su più servizi che condividono determinate componenti infrastrutturali.
Nel caso segnalato, Google ha indicato problemi di rete relativi a diversi servizi cloud in Europa, con riferimento al centro dati di Londra. Le informazioni disponibili non consentono di stabilire con precisione la causa tecnica originaria del guasto, la durata complessiva dell’interruzione o il numero effettivo di utenti coinvolti.
Sarebbe quindi prematuro attribuire il malfunzionamento a una specifica componente hardware, a un errore di configurazione oppure a un problema nei sistemi di instradamento del traffico digitale.
Resta invece evidente il collegamento tra il disservizio dell’infrastruttura e le difficoltà segnalate da alcune piattaforme finanziarie.
Il funzionamento dei sistemi cloud dipende da una complessa rete di collegamenti, apparati e procedure di gestione. Quando una di queste componenti incontra problemi, le applicazioni che utilizzano determinate risorse possono diventare temporaneamente irraggiungibili, rallentare oppure non completare correttamente le operazioni richieste.
Per gli utenti finali, la distinzione tra un problema interno alla propria banca e un guasto presso un fornitore tecnologico è spesso invisibile. Il risultato percepito è il medesimo: un servizio che non risponde come dovrebbe.
Revolut tra i servizi colpiti: i disagi per i clienti
Il coinvolgimento di Revolut rappresenta uno degli aspetti più significativi della vicenda, soprattutto per la natura fortemente digitale della piattaforma.
Revolut ha costruito il proprio modello operativo intorno all’utilizzo di applicazioni e servizi online, attraverso i quali i clienti possono controllare i saldi, effettuare trasferimenti, amministrare strumenti di pagamento e accedere a diverse funzionalità finanziarie.
L’eventuale indisponibilità di queste funzioni assume quindi un peso particolare, perché il rapporto quotidiano tra cliente e operatore si sviluppa prevalentemente attraverso canali digitali.
Secondo le informazioni diffuse sul disservizio, Revolut è risultata tra le piattaforme interessate dalle difficoltà tecniche. Non sono tuttavia disponibili, nel materiale esaminato, elementi sufficienti per determinare quali specifiche operazioni siano state compromesse, per quanto tempo e con quale diffusione geografica.
Occorre distinguere, inoltre, tra l’impossibilità temporanea di accedere a un’applicazione e il mancato completamento di una transazione finanziaria.
Nel primo caso il cliente potrebbe non riuscire a visualizzare alcune informazioni o utilizzare determinate funzioni. Nel secondo potrebbero emergere conseguenze più concrete, legate all’esecuzione di pagamenti o trasferimenti.
La distinzione è fondamentale anche per valutare gli eventuali danni e le possibili richieste di ristoro.
Una piattaforma finanziaria digitale deve garantire non soltanto la protezione delle somme amministrate, ma anche un livello adeguato di disponibilità dei servizi. La sicurezza informatica, infatti, non riguarda esclusivamente la difesa dagli accessi non autorizzati o dalle frodi: comprende anche la capacità di mantenere operative le funzioni essenziali e di ripristinarle tempestivamente in presenza di anomalie.
Per un cliente che deve effettuare un pagamento urgente, la temporanea impossibilità di utilizzare il servizio può rappresentare un problema concreto, indipendentemente dalla causa tecnica che lo ha provocato.
Pagamenti, bonifici e prelievi: le operazioni interessate
Le difficoltà riscontrate durante la giornata del 20 ottobre 2026 hanno riguardato alcune delle funzionalità più utilizzate dai clienti delle piattaforme bancarie.
Per Revolut sono stati segnalati problemi relativi ai pagamenti con carta, ai trasferimenti di denaro, ai prelievi presso gli sportelli automatici e all’accesso ai conti attraverso i servizi digitali.
La natura dei disservizi evidenzia quanto sia stretta la relazione tra l’infrastruttura informatica e la disponibilità effettiva dei servizi finanziari. Un conto corrente può continuare a esistere regolarmente, con il relativo saldo e le operazioni già contabilizzate, mentre il cliente incontra difficoltà a utilizzarne temporaneamente alcune funzioni.
Revolut ha rassicurato gli utenti, precisando che il denaro e i dati dei clienti sono rimasti al sicuro. La società ha inoltre dichiarato di essersi attivata per risolvere le anomalie fin dalla loro individuazione, esprimendo le proprie scuse per i disagi.
Una precisazione significativa, soprattutto in un contesto nel quale l’impossibilità di accedere al conto può alimentare timori sulla sicurezza dei depositi.
Un’interruzione del servizio non equivale infatti, di per sé, alla perdita del denaro depositato o alla compromissione dei dati personali.
Rimane tuttavia la questione della disponibilità degli strumenti di pagamento. Per chi utilizza prevalentemente una piattaforma digitale, anche un’interruzione temporanea può determinare difficoltà nell’organizzazione delle attività quotidiane.
Il problema diventa ancora più delicato quando coinvolge operazioni che non possono essere rinviate, come pagamenti commerciali, trasferimenti urgenti o necessità immediate di contante.
Coinvolte anche Lloyds, HSBC e altre piattaforme britanniche
Il guasto non ha interessato esclusivamente Revolut.
Nel corso della giornata sono emerse segnalazioni relative ad altri importanti operatori bancari britannici, tra cui Lloyds, Halifax e HSBC, con difficoltà nell’utilizzo di applicazioni e servizi online.
Lloyds ha riconosciuto i problemi incontrati da alcuni clienti nell’accesso ai propri strumenti digitali, mentre HSBC ha confermato difficoltà operative, sottolineando che l’anomalia interessava anche altre organizzazioni.
Le segnalazioni si sono estese oltre il comparto finanziario, coinvolgendo realtà attive in settori differenti.
Tra i servizi interessati figurano Royal Mail, operatore postale britannico, DPD, attivo nelle consegne, e Rightmove, piattaforma specializzata nel mercato immobiliare. Sono emerse inoltre difficoltà per servizi digitali utilizzati nel settore pubblico, compresi sistemi di collegamento video impiegati nell’amministrazione della giustizia britannica.
La contemporanea presenza di problemi in ambiti così diversi rappresenta uno degli elementi più rilevanti dell’episodio.
Le attività bancarie, i servizi postali, le piattaforme commerciali e alcune funzioni pubbliche possono utilizzare infrastrutture tecnologiche comuni, pur mantenendo sistemi applicativi e organizzazioni completamente differenti.
Questo significa che un problema presso un fornitore condiviso può manifestarsi attraverso disservizi apparentemente scollegati.
Occorre comunque evitare conclusioni automatiche: la contemporaneità delle segnalazioni non dimostra che ogni anomalia osservata in Europa sia stata provocata dal medesimo guasto.
Per stabilire responsabilità e collegamenti tecnici è necessario esaminare le informazioni relative a ciascun operatore.
La causa del blackout: un problema di alimentazione elettrica
Gli aggiornamenti tecnici diffusi da Google hanno successivamente individuato un problema di alimentazione elettrica nella zona europe-west2-b, appartenente alla regione cloud di Londra.
L’evento ha provocato errori e interruzioni intermittenti della connettività, compromettendo il funzionamento di diversi servizi ospitati nell’infrastruttura interessata.
La società ha comunicato che il problema elettrico era stato contenuto e che le attività di ripristino stavano procedendo.
Nel corso del pomeriggio sono arrivate indicazioni di un progressivo ritorno alla normalità, con il recupero dei servizi per la maggior parte dei clienti interessati.
La ricostruzione completa delle cause e delle eventuali criticità nei sistemi di continuità richiede comunque un’analisi tecnica successiva all’incidente.
La presenza di sistemi di alimentazione ridondanti e di procedure di emergenza costituisce un elemento essenziale per il funzionamento dei grandi centri dati. Tuttavia, la loro efficacia dipende dalla progettazione complessiva dell’infrastruttura e dalla capacità dei diversi componenti di reagire correttamente alle anomalie.
La questione non riguarda soltanto la disponibilità di energia elettrica, ma anche le conseguenze che un’interruzione può produrre sui sistemi di rete, sulle risorse di calcolo e sui servizi che devono essere riavviati o riallineati.
Il ritorno dell’alimentazione, infatti, non implica necessariamente il ripristino immediato di tutte le applicazioni coinvolte.
Adusbef chiede indennizzi e annuncia possibili azioni legali
Sul fronte della tutela dei consumatori, la posizione di Adusbef introduce un ulteriore elemento di confronto.
L’associazione ha chiesto indennizzi immediati per gli utenti danneggiati dai disservizi, prospettando azioni legali qualora non venissero riconosciute adeguate forme di ristoro.
La richiesta pone una questione concreta: quali responsabilità possono essere attribuite agli operatori finanziari quando un servizio diventa indisponibile per problemi originati da un fornitore tecnologico esterno?
La risposta dipende dalle circostanze, dalle condizioni contrattuali applicabili, dalla normativa di riferimento e dalla natura delle conseguenze subite.
Non tutte le interruzioni danno automaticamente diritto al medesimo indennizzo. Occorre distinguere tra il disagio derivante dalla temporanea indisponibilità di una funzione e un danno economico effettivo, documentabile e giuridicamente risarcibile.
Un pagamento non eseguito nei tempi previsti, per esempio, potrebbe avere conseguenze differenti rispetto alla semplice impossibilità di consultare il saldo per alcuni minuti.
La valutazione deve inoltre considerare l’eventuale presenza di obblighi contrattuali specifici, le modalità di gestione dell’incidente e le misure adottate dall’operatore per limitarne gli effetti.
L’intervento di Adusbef richiama dunque l’attenzione sulla necessità di risposte trasparenti e di procedure accessibili per la presentazione dei reclami.
Per i consumatori interessati può risultare utile conservare la documentazione relativa alle operazioni non riuscite, alle comunicazioni ricevute e agli eventuali costi sostenuti a causa dell’interruzione.
Si tratta di elementi che possono assumere rilevanza nella valutazione di una richiesta di rimborso o risarcimento, senza che ciò comporti automaticamente il riconoscimento di una responsabilità.
La dipendenza delle banche dai grandi fornitori cloud
Il blackout di Google Cloud riporta in primo piano un problema che le autorità di vigilanza finanziaria osservano da tempo: la concentrazione di servizi tecnologici essenziali presso un numero relativamente ristretto di grandi fornitori.
Il settore bancario ha progressivamente trasferito parte delle proprie attività informatiche verso infrastrutture esterne, ricorrendo al cloud per ottenere capacità di elaborazione, strumenti di analisi, flessibilità operativa e servizi tecnologici specializzati.
Questa trasformazione ha prodotto benefici organizzativi ed economici, consentendo agli istituti di sviluppare applicazioni più sofisticate e di adeguare le risorse alle necessità operative.
Parallelamente, però, ha introdotto nuove forme di dipendenza.
Quando più operatori finanziari utilizzano lo stesso fornitore per funzioni importanti, un incidente infrastrutturale può avere effetti contemporanei su soggetti che, dal punto di vista commerciale, sono completamente indipendenti.
Il rischio assume quindi una dimensione potenzialmente sistemica.
Non significa che ogni guasto cloud possa provocare una crisi finanziaria. Significa, piuttosto, che la continuità di alcuni servizi bancari dipende anche dalla solidità di infrastrutture esterne al perimetro tradizionale degli istituti di credito.
La vicenda londinese dimostra quanto sia necessario considerare il rischio tecnologico come parte integrante della gestione bancaria.
Le regole europee sulla resilienza digitale
L’Unione europea ha già introdotto un quadro normativo specifico per affrontare questi problemi.
Il regolamento DORA, Digital Operational Resilience Act, applicabile dal 17 gennaio 2025, disciplina la resilienza operativa digitale del settore finanziario.
L’obiettivo è rafforzare la capacità degli operatori di prevenire, gestire e superare gli incidenti informatici e tecnologici che possono compromettere la continuità dei servizi.
Il regolamento prevede obblighi relativi alla gestione dei rischi informatici, alla segnalazione degli incidenti rilevanti, alle verifiche di resilienza e al controllo dei rapporti con i fornitori terzi di servizi tecnologici.
Una particolare attenzione è rivolta proprio agli operatori esterni considerati critici per il funzionamento del sistema finanziario.
Il quadro europeo riconosce così che la stabilità operativa di banche, assicurazioni e altri intermediari non può essere valutata considerando esclusivamente le infrastrutture direttamente possedute o amministrate.
Anche il rapporto con i fornitori cloud diventa una componente essenziale della vigilanza.
Nel 2025 le autorità europee di supervisione hanno individuato un primo gruppo di 19 fornitori terzi critici di servizi tecnologici, tra i quali figura Google Cloud.
La questione è particolarmente attuale perché le grandi piattaforme informatiche operano spesso su scala internazionale, mentre gli effetti delle loro interruzioni possono coinvolgere contemporaneamente mercati e sistemi normativi differenti.
Anche il Regno Unito rafforza la vigilanza
Il tema interessa direttamente anche le autorità britanniche.
Nel luglio 2026 il Regno Unito ha individuato quattro grandi operatori tecnologici come fornitori terzi critici per il settore finanziario, sottoponendoli a una supervisione specifica. Tra questi figura Google Cloud EMEA Limited.
L’intervento riflette la crescente attenzione verso i rischi derivanti dall’affidamento di funzioni importanti a società esterne al sistema bancario tradizionale.
Dopo il guasto del 20 ottobre, la Financial Conduct Authority ha avviato approfondimenti sull’impatto dell’incidente presso gli operatori interessati.
La vigilanza sui fornitori tecnologici risponde a una necessità precisa: comprendere come un’interruzione presso una singola infrastruttura possa influire sulla disponibilità di servizi essenziali per cittadini, imprese e istituzioni.
Il controllo non riguarda soltanto le misure di sicurezza adottate dalle società tecnologiche, ma anche la capacità delle imprese finanziarie di predisporre soluzioni alternative.
In altre parole, un operatore bancario deve conoscere le conseguenze di un eventuale malfunzionamento del proprio fornitore e pianificare le modalità con cui continuare a garantire, per quanto possibile, le funzioni fondamentali.
Continuità operativa e sistemi alternativi
Il guasto londinese pone anche una questione di progettazione tecnologica.
Le grandi infrastrutture cloud sono organizzate in regioni e zone di disponibilità, con risorse distribuite che possono consentire differenti livelli di ridondanza.
Questa struttura permette alle imprese di predisporre sistemi capaci di resistere a determinate categorie di guasti.
La semplice presenza di più centri dati, tuttavia, non garantisce automaticamente che un’applicazione continui a funzionare senza interruzioni.
Per ottenere un livello elevato di resilienza è necessario progettare correttamente la distribuzione dei servizi, la gestione dei dati, i collegamenti di rete e le procedure di trasferimento delle attività.
Una strategia può prevedere la disponibilità di risorse in zone differenti della stessa regione. Per le funzioni più critiche può essere valutata anche la distribuzione su regioni geografiche diverse.
Alcune organizzazioni adottano inoltre soluzioni basate su più fornitori cloud, anche se questo approccio introduce complessità tecniche e gestionali che devono essere attentamente considerate.
La scelta dipende dalla natura del servizio, dai costi, dagli obblighi normativi e dal livello di continuità richiesto.
Per una piattaforma bancaria, la priorità consiste nell’individuare le operazioni che devono essere mantenute disponibili anche durante un incidente rilevante.
La possibilità di consultare informazioni, autorizzare pagamenti, effettuare prelievi e ricevere assistenza richiede valutazioni differenti, perché ogni funzione presenta esigenze tecniche e conseguenze operative specifiche.
Il problema non può essere risolto semplicemente aumentando il numero dei server. Occorrono procedure collaudate, responsabilità definite e verifiche periodiche sulla capacità dei sistemi di reagire agli imprevisti.
La fiducia dei consumatori alla prova dei disservizi
Le interruzioni dei servizi bancari digitali hanno anche una dimensione che riguarda il rapporto di fiducia tra cliente e istituto finanziario.
L’utilizzo quotidiano delle applicazioni ha progressivamente modificato le aspettative degli utenti, abituati a considerare l’accesso al proprio conto come un servizio disponibile in qualsiasi momento.
Questa aspettativa è comprensibile, soprattutto quando gli strumenti digitali rappresentano il principale canale di relazione con la banca.
Il cliente, generalmente, non conosce la distribuzione geografica dei server, i fornitori coinvolti o le procedure di continuità operativa. Valuta il servizio attraverso la sua effettiva disponibilità.
Quando un’applicazione smette di funzionare, la prima preoccupazione riguarda la possibilità di accedere al denaro.
Per questa ragione, la comunicazione durante un incidente assume un’importanza paragonabile a quella dell’intervento tecnico.
Fornire aggiornamenti chiari, distinguere le funzioni disponibili da quelle temporaneamente compromesse e spiegare le misure adottate contribuisce a limitare l’incertezza.
Le rassicurazioni di Revolut sulla sicurezza dei fondi e dei dati rispondono proprio a questa esigenza.
Rimane però necessario che gli operatori garantiscano informazioni puntuali anche sulle modalità di ripristino e sulla gestione delle operazioni eventualmente rimaste sospese.
Una comunicazione efficace non elimina il disagio, ma permette ai clienti di comprendere la situazione e di organizzarsi con maggiore consapevolezza.
Cosa possono fare gli utenti che hanno subito disagi
Per chi ha incontrato difficoltà durante il blackout, il primo elemento da verificare è lo stato effettivo delle operazioni tentate.
Un pagamento che non produce immediatamente una conferma potrebbe essere stato rifiutato, rimanere in elaborazione oppure risultare completato nonostante il ritardo nella visualizzazione.
Prima di ripetere una transazione è quindi opportuno controllarne l’esito attraverso i canali ufficiali disponibili, evitando il rischio di eseguire involontariamente due volte la stessa operazione.
Nel caso di trasferimenti urgenti, pagamenti commerciali o addebiti soggetti a scadenza, è utile conservare le informazioni che permettono di ricostruire quanto accaduto.
Le schermate relative agli errori, gli orari dei tentativi, le comunicazioni dell’operatore e gli eventuali documenti attestanti conseguenze economiche possono costituire elementi utili.
Se il disservizio ha provocato un danno concreto, il cliente può rivolgersi all’intermediario attraverso le procedure di reclamo previste.
L’eventuale accesso a strumenti di risoluzione delle controversie dipenderà dalla natura del rapporto, dal soggetto coinvolto e dalla normativa applicabile.
È inoltre opportuno prestare attenzione alle comunicazioni fraudolente che potrebbero sfruttare la notorietà dell’incidente per richiedere credenziali, codici di sicurezza o informazioni personali.
Un disservizio autentico può infatti essere utilizzato come pretesto da soggetti estranei per tentativi di truffa.
La prudenza nelle operazioni successive all’interruzione rappresenta quindi una misura ragionevole, soprattutto quando il cliente riceve messaggi inattesi relativi alla presunta necessità di verificare o riattivare il proprio conto.
Un incidente che riguarda l’intera economia digitale
L’episodio del 20 ottobre 2026 offre un’indicazione precisa sulla struttura dell’economia digitale europea.
Le piattaforme che cittadini e imprese utilizzano ogni giorno possono apparire autonome, ma spesso dipendono da infrastrutture tecnologiche condivise.
Questa interdipendenza permette di sviluppare servizi efficienti e accessibili, ma richiede una gestione rigorosa dei rischi.
La vicenda di Google Cloud e Revolut evidenzia soprattutto la necessità di distinguere tra affidabilità ordinaria e capacità di resistere agli eventi eccezionali.
Un sistema può funzionare correttamente per lunghi periodi e incontrare comunque difficoltà significative quando si verifica un guasto imprevisto.
La qualità di un’infrastruttura non si misura soltanto attraverso la frequenza delle interruzioni, ma anche considerando la rapidità del recupero, la capacità di limitare gli effetti e la trasparenza con cui vengono gestite le criticità.
Per gli operatori finanziari questo principio assume un significato ancora più rilevante, perché la disponibilità dei servizi incide direttamente sulle attività economiche delle persone.
La richiesta di indennizzi avanzata da Adusbef aggiunge alla dimensione tecnologica quella dei diritti dei consumatori, destinata a diventare centrale nella valutazione delle conseguenze dell’incidente.
Saranno gli approfondimenti tecnici, le verifiche degli operatori coinvolti e l’eventuale esame dei reclami a chiarire le responsabilità e la portata effettiva dei danni.
Nel frattempo, il guasto di Londra lascia un’indicazione difficilmente trascurabile: la modernizzazione dei servizi finanziari deve procedere insieme al rafforzamento delle garanzie di continuità operativa.
La comodità di amministrare il proprio denaro attraverso uno smartphone rappresenta una conquista significativa. Ma la fiducia dei cittadini dipende dalla certezza che, anche quando la tecnologia incontra un problema, esistano procedure adeguate per proteggere i loro interessi e ristabilire tempestivamente l’accesso ai servizi essenziali.
Per banche, fornitori tecnologici e autorità di vigilanza, è su questa responsabilità condivisa che si misurerà la capacità di prevenire le conseguenze dei prossimi incidenti.
 Massimo Granelli
 Francesco Garofalo